
Setor de rochas busca novos mercados na Bélgica
6 de outubro de 2026
Para saber o efeito real, é preciso olhar a renda recebida, o produto comprado ou o patrimônio envolvido, e a regra aplicável em cada caso
A Reforma Tributária está mudando regras que afetam três partes do seu bolso: a renda, o patrimônio e o consumo. Na renda, há alterações no Imposto de Renda das pessoas físicas e das empresas. No patrimônio, entram na conversa o ITCMD, cobrado sobre heranças e doações, o ITBI, pago na compra de imóveis, o IPTU e o IPVA. Já no consumo, PIS, Cofins, ICMS e ISS serão substituídos gradualmente pela CBS e pelo IBS.
O IPI terá alíquota zerada para quase todos os produtos, mas permanecerá em situações ligadas à Zona Franca de Manaus.
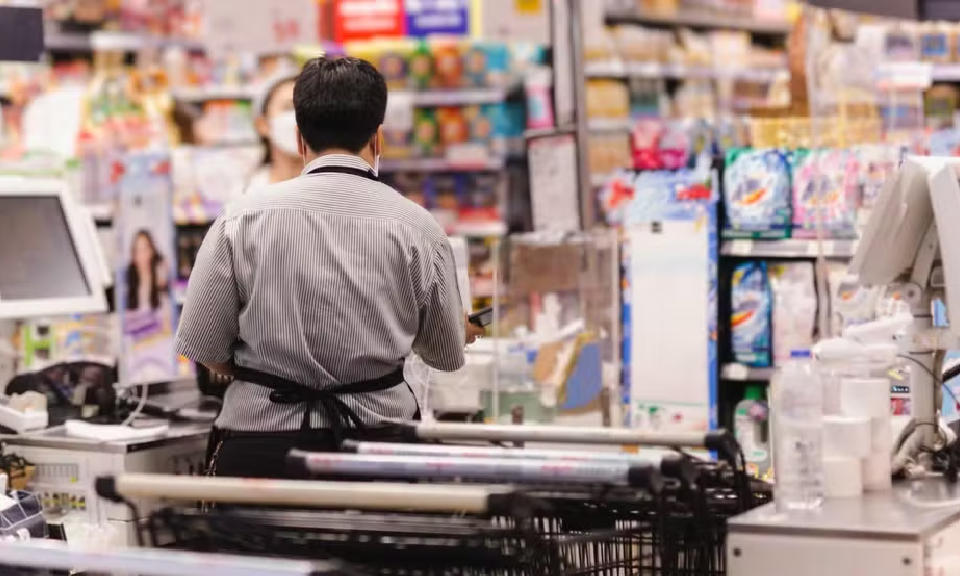
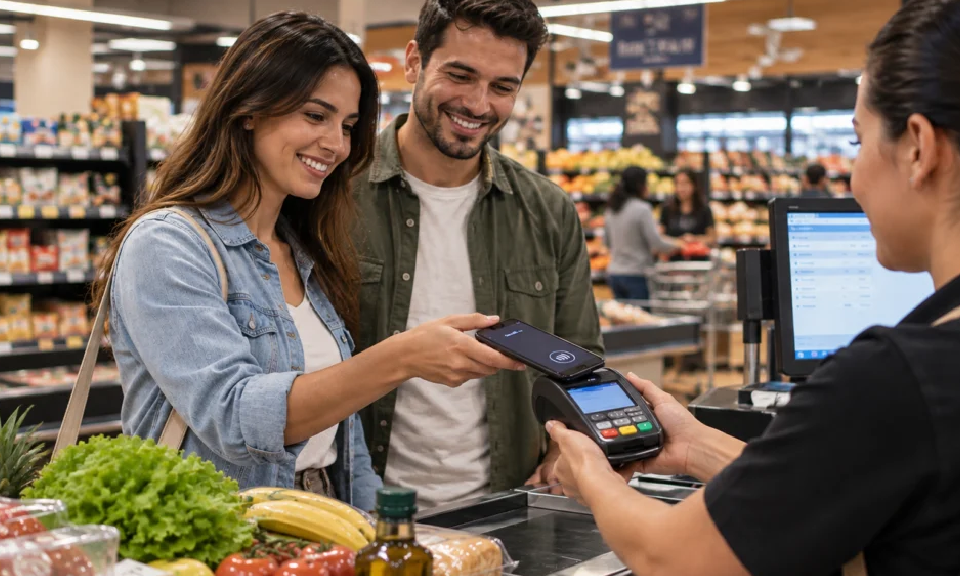
No supermercado, a mudança depende do produto. Os alimentos incluídos na cesta básica nacional terão alíquota zero de CBS e IBS. Alguns já contam hoje com desoneração de PIS/Cofins e ICMS, mas isso não significa que toda a cesta esteja livre dos tributos atuais.
Para famílias de baixa renda que atendam aos requisitos legais, haverá também o cashback: a devolução de parte dos impostos pagos nas compras. Ainda assim, não é possível prometer que todos os preços cairão, pois eles também dependem dos custos de produção, transporte e venda.
Na renda, as novas regras do Imposto de Renda podem mudar o valor pago por pessoas físicas, conforme seus rendimentos.
Para as empresas, alterações nas regras e nos benefícios fiscais podem afetar resultados, investimentos e a distribuição de lucros. O impacto varia de uma família ou negócio para outro.
No patrimônio, o IPVA poderá alcançar determinados veículos aquáticos e aéreos, respeitadas as exceções constitucionais.
No IPTU, a reforma permitiu que a prefeitura atualize a base de cálculo conforme critérios estabelecidos em lei municipal.
O ITBI continua existindo na compra de imóveis.
Quem recebe aluguéis também deve prestar atenção. A pessoa física pode passar a pagar CBS e IBS sobre a locação quando, no ano anterior, tiver recebido mais de R$ 240 mil em aluguéis de mais de três imóveis distintos — ou seja, pelo menos quatro. Os dois critérios devem ocorrer juntos, e o limite em reais é atualizado pela inflação.
A lei prevê ainda uma hipótese de enquadramento durante o próprio ano, quando a receita ultrapassa o limite em 20%, observada a quantidade de imóveis. Portanto, ter quatro imóveis alugados, por si só, não significa pagar os novos tributos.
Na herança, a mudança central está no ITCMD. A Constituição passou a exigir alíquotas progressivas conforme o valor recebido por cada herdeiro ou donatário.
Transmissões de maior valor poderão ter tributação maior, conforme a legislação de cada estado. Isso não significa aumento imediato para todas as heranças nem uma alíquota única no país.
Da compra do mês ao planejamento de uma herança, cada mudança chega ao bolso de um jeito. Para saber o efeito real, é preciso olhar a renda recebida, o produto comprado ou o patrimônio envolvido, e a regra aplicável em cada caso.
Fonte: Folha Vitória